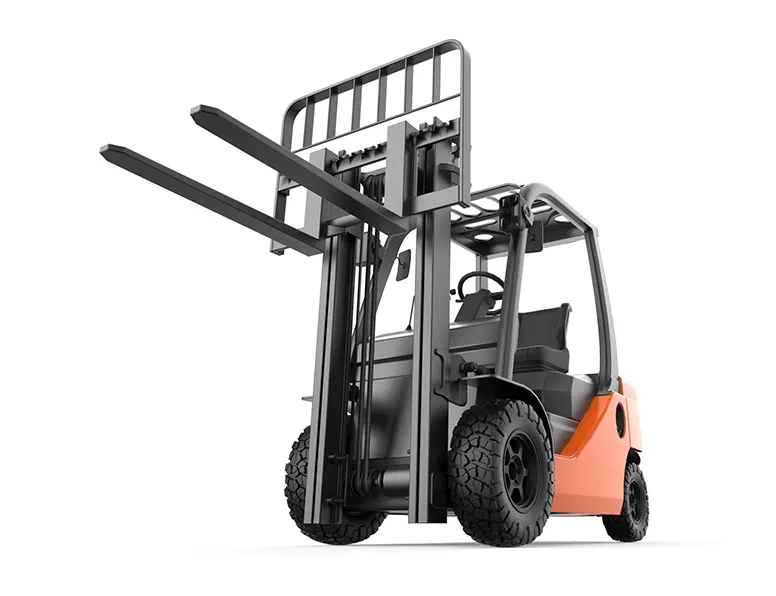
Uma empilhadeira é um bem de capital: ela trabalha anos, gera produtividade todos os dias e, por isso, raramente é comprada à vista por empresas que preferem preservar caixa. O financiamento permite distribuir o investimento ao longo do tempo em que a máquina produz, desde que a operação seja bem escolhida e comparada.
No Distrito Federal, a dúvida aparece tanto em distribuidores e atacarejos que ampliam a frota quanto em depósitos e pequenas indústrias que compram a primeira máquina. Este guia explica as modalidades mais usadas, o papel do BNDES e os cuidados para não transformar uma boa compra em uma dívida mal dimensionada. Condições específicas sempre dependem do banco e do momento.
Como funciona o financiamento de empilhadeira
Existem basicamente quatro caminhos para adquirir uma empilhadeira sem desembolsar o valor integral na compra: linhas do BNDES operadas por bancos, crédito bancário com o próprio equipamento em garantia, arrendamento e consórcio. Cada um tem lógica, prazos e exigências diferentes.
O ponto em comum é que a análise de crédito é feita pela instituição financeira, e não pelo vendedor da máquina. O fornecedor entra com a proposta comercial, a especificação técnica e, quando aplicável, os dados de credenciamento do equipamento. Por isso, a primeira conversa deve ser com o gerente do banco que já conhece a empresa.
BNDES Finame e Cartão BNDES
O BNDES Finame é a linha do banco de desenvolvimento voltada à aquisição de máquinas e equipamentos. A operação é indireta: a empresa solicita o crédito em um banco ou cooperativa credenciada, que analisa o cadastro, define as garantias e assume o risco. Taxas, prazos, carência e percentual financiado variam com a linha vigente, o porte da empresa e a instituição.
Uma exigência central é o credenciamento. O equipamento precisa estar cadastrado no BNDES, e a compra deve ser feita de um fornecedor credenciado no BNDES para aquele produto. Antes de pedir o crédito, confirme com o vendedor se o modelo escolhido tem esse cadastro e solicite a proposta com os dados necessários.
Para micro, pequenas e médias empresas, existe ainda o Cartão BNDES, um crédito rotativo pré-aprovado para compra de produtos credenciados. Ele pode ser útil para equipamentos de menor valor, como transpaletes e empilhadeiras manuais. As regras atualizadas estão no site do BNDES.
Outras modalidades e quando cada uma faz sentido
Quando a máquina é usada, quando o equipamento não está credenciado ou quando a empresa precisa de agilidade, outras modalidades de financiamento de empilhadeira entram em cena. A tabela resume como cada uma funciona e onde costuma se encaixar melhor.
| Modalidade | Como funciona | Indicada para | Ponto de atenção |
|---|---|---|---|
| Crédito bancário com garantia do bem | Banco financia e a máquina fica alienada até a quitação | Novas e usadas, compras rápidas | Taxas variam muito entre bancos |
| Arrendamento (leasing) | Arrendadora compra e a empresa paga pelo uso, com opção de compra no fim | Quem quer tratar como despesa operacional | Contrato define valor residual e regras de quitação |
| Consórcio de máquinas | Grupo com contemplação por sorteio ou lance | Compra planejada sem urgência | A máquina não vem de imediato |
| Capital próprio com entrada em troca | Máquina antiga abate parte do preço | Renovação de frota | Avaliação da usada define a entrada |
No arrendamento mercantil, o bem pertence à arrendadora durante o contrato, e a empresa paga contraprestações pelo uso, com a opção de adquiri-lo ao final. O tratamento contábil e fiscal deve ser avaliado com o contador, porque é um dos argumentos que costumam pesar a favor dessa modalidade.
Para algumas operações, a melhor resposta não é financiar, mas alugar. Demanda sazonal, contrato temporário ou incerteza sobre o volume futuro são sinais de que a locação pode ser mais adequada. O comparativo sobre comprar ou alugar empilhadeira detalha essa decisão.
Como comparar propostas de financiamento de empilhadeira
A parcela é o número mais visível de uma proposta, e também o que mais engana. Duas ofertas com parcelas parecidas podem ter custos finais muito diferentes por causa de tarifas, seguros, prazo e carência. Compare sempre o Custo Efetivo Total informado pela instituição, que reúne juros, tarifas, tributos e encargos da operação.
- Peça o custo total por escrito em todas as propostas, no mesmo prazo e com a mesma entrada.
- Prefira prazos menores que a vida útil esperada da máquina no regime de uso da empresa.
- Verifique se há seguro embutido e se ele é obrigatório ou opcional.
- Entenda a carência: ela alivia o início, mas aumenta o custo total.
- Confira as garantias exigidas além da própria máquina.
- Leia as condições de quitação antecipada.
Uma regra prática ajuda: a máquina financiada deve gerar, em produtividade ou em economia, mais do que custa por mês. Para estimar esse ganho, o artigo sobre custo por hora de empilhadeira mostra como somar parcela, energia, manutenção e operador. Informações gerais sobre crédito e direitos do tomador estão no site do Banco Central.
Documentos e preparação antes de pedir o crédito
Uma solicitação bem montada acelera a análise. Em geral, os bancos pedem um conjunto parecido de informações:
- Cadastro da empresa atualizado na instituição, com contrato social e documentos dos sócios.
- Demonstrativos financeiros recentes e comprovação de faturamento.
- Proposta comercial formal do fornecedor, com especificação completa da máquina.
- Dados de credenciamento do equipamento, quando a linha for do BNDES.
- Informações sobre garantias adicionais, se forem solicitadas.
A proposta comercial deve trazer modelo, capacidade, altura de elevação, tipo de energia, acessórios e condições de entrega. Quanto mais clara a especificação, menor a chance de o banco pedir ajustes que atrasam a liberação.
Nova, usada e o efeito no financiamento
A escolha entre nova e usada muda as opções de crédito. Máquinas novas e credenciadas têm acesso às linhas do BNDES, que costumam ter condições voltadas ao investimento produtivo. Usadas revisadas custam menos na compra e podem ser financiadas por crédito bancário ou leasing, conforme a política de cada instituição.
Uma estratégia comum na renovação de frota é usar a máquina antiga como entrada. A CB Empilhadeiras aceita a empilhadeira do cliente na troca e também compra empilhadeiras usadas, o que reduz o valor a financiar. Para equipamentos novos de fabricação nacional, a linha Paletrans em Brasília é uma das opções a considerar, confirmando o credenciamento do modelo antes da solicitação.
Próximo passo com a CB Empilhadeiras
A CB Empilhadeiras prepara a proposta comercial com a especificação completa que o banco precisa para analisar o financiamento de empilhadeira. A partir do uso da operação, a equipe indica a máquina adequada entre empilhadeiras usadas e revisadas e equipamentos novos, avalia a máquina de troca e acompanha a manutenção depois da compra, com garantia nos serviços.
Como a CB Empilhadeiras atende quem procura financiamento de empilhadeira
A CB Empilhadeiras atende empresas de Brasília e do Entorno desde 2016, a partir da base em Brazlândia. O atendimento começa pelo diagnóstico, segue com orçamento detalhado para aprovação e só então o serviço é executado, com garantia. Para falar com a equipe, use o WhatsApp (61) 99985-1521 ou o botão de atendimento desta página.
Fontes e referências
Conteúdo elaborado e revisado pela equipe técnica da CB Empilhadeiras
Oficina própria em Brazlândia, Brasília (DF), atendendo frotas de empilhadeiras e transpaletes desde 2016. Distribuidor e assistência técnica autorizada Paletrans. CB Representações Eireli (CB Soluções Logísticas), CNPJ 24.344.278/0001-44.
Publicado em · Conheça a empresa
Perguntas frequentes sobre financiamento de empilhadeira
Dá para fazer financiamento de empilhadeira usada?
Em geral, sim, mas por modalidades diferentes das linhas do BNDES para máquinas, que são voltadas principalmente a equipamentos novos e credenciados. Para usadas, o caminho costuma ser o crédito bancário com o próprio bem em garantia, o capital de giro ou o leasing, conforme a política de cada banco. Vale consultar o gerente com a proposta da máquina em mãos.
Como funciona o BNDES Finame para comprar empilhadeira?
O BNDES Finame é operado de forma indireta: a empresa solicita o crédito em um banco ou cooperativa credenciada, que faz a análise e assume o risco da operação. O equipamento precisa estar credenciado no BNDES. Taxas, prazos e percentual financiado variam com a linha vigente, o porte da empresa e o banco, e devem ser confirmados no momento da solicitação.
É melhor financiar, fazer leasing ou alugar a empilhadeira?
Depende do uso e do caixa. Financiar faz sentido quando a máquina vai trabalhar por muitos anos e a empresa quer o bem no patrimônio. O leasing atende quem prefere tratar o equipamento como despesa operacional com opção de compra no fim. A locação é indicada para demanda sazonal ou incerta, porque transfere manutenção e risco ao locador.
Posso usar minha empilhadeira antiga como entrada?
Pode, quando o vendedor aceita a máquina na troca. O valor avaliado da empilhadeira antiga abate parte do preço da nova ou da usada revisada, reduzindo o montante financiado e, em consequência, os juros pagos. Essa entrada também pode melhorar a análise de crédito, porque diminui o risco da operação para o banco.